بـرنـــامـــه زمــــانـی


تجریشی در اینوتکس ۲۰۲۶: دسترسی به بیش از یک میلیون سهامدار، مزیت بزرگ شرکتهای بورسی است
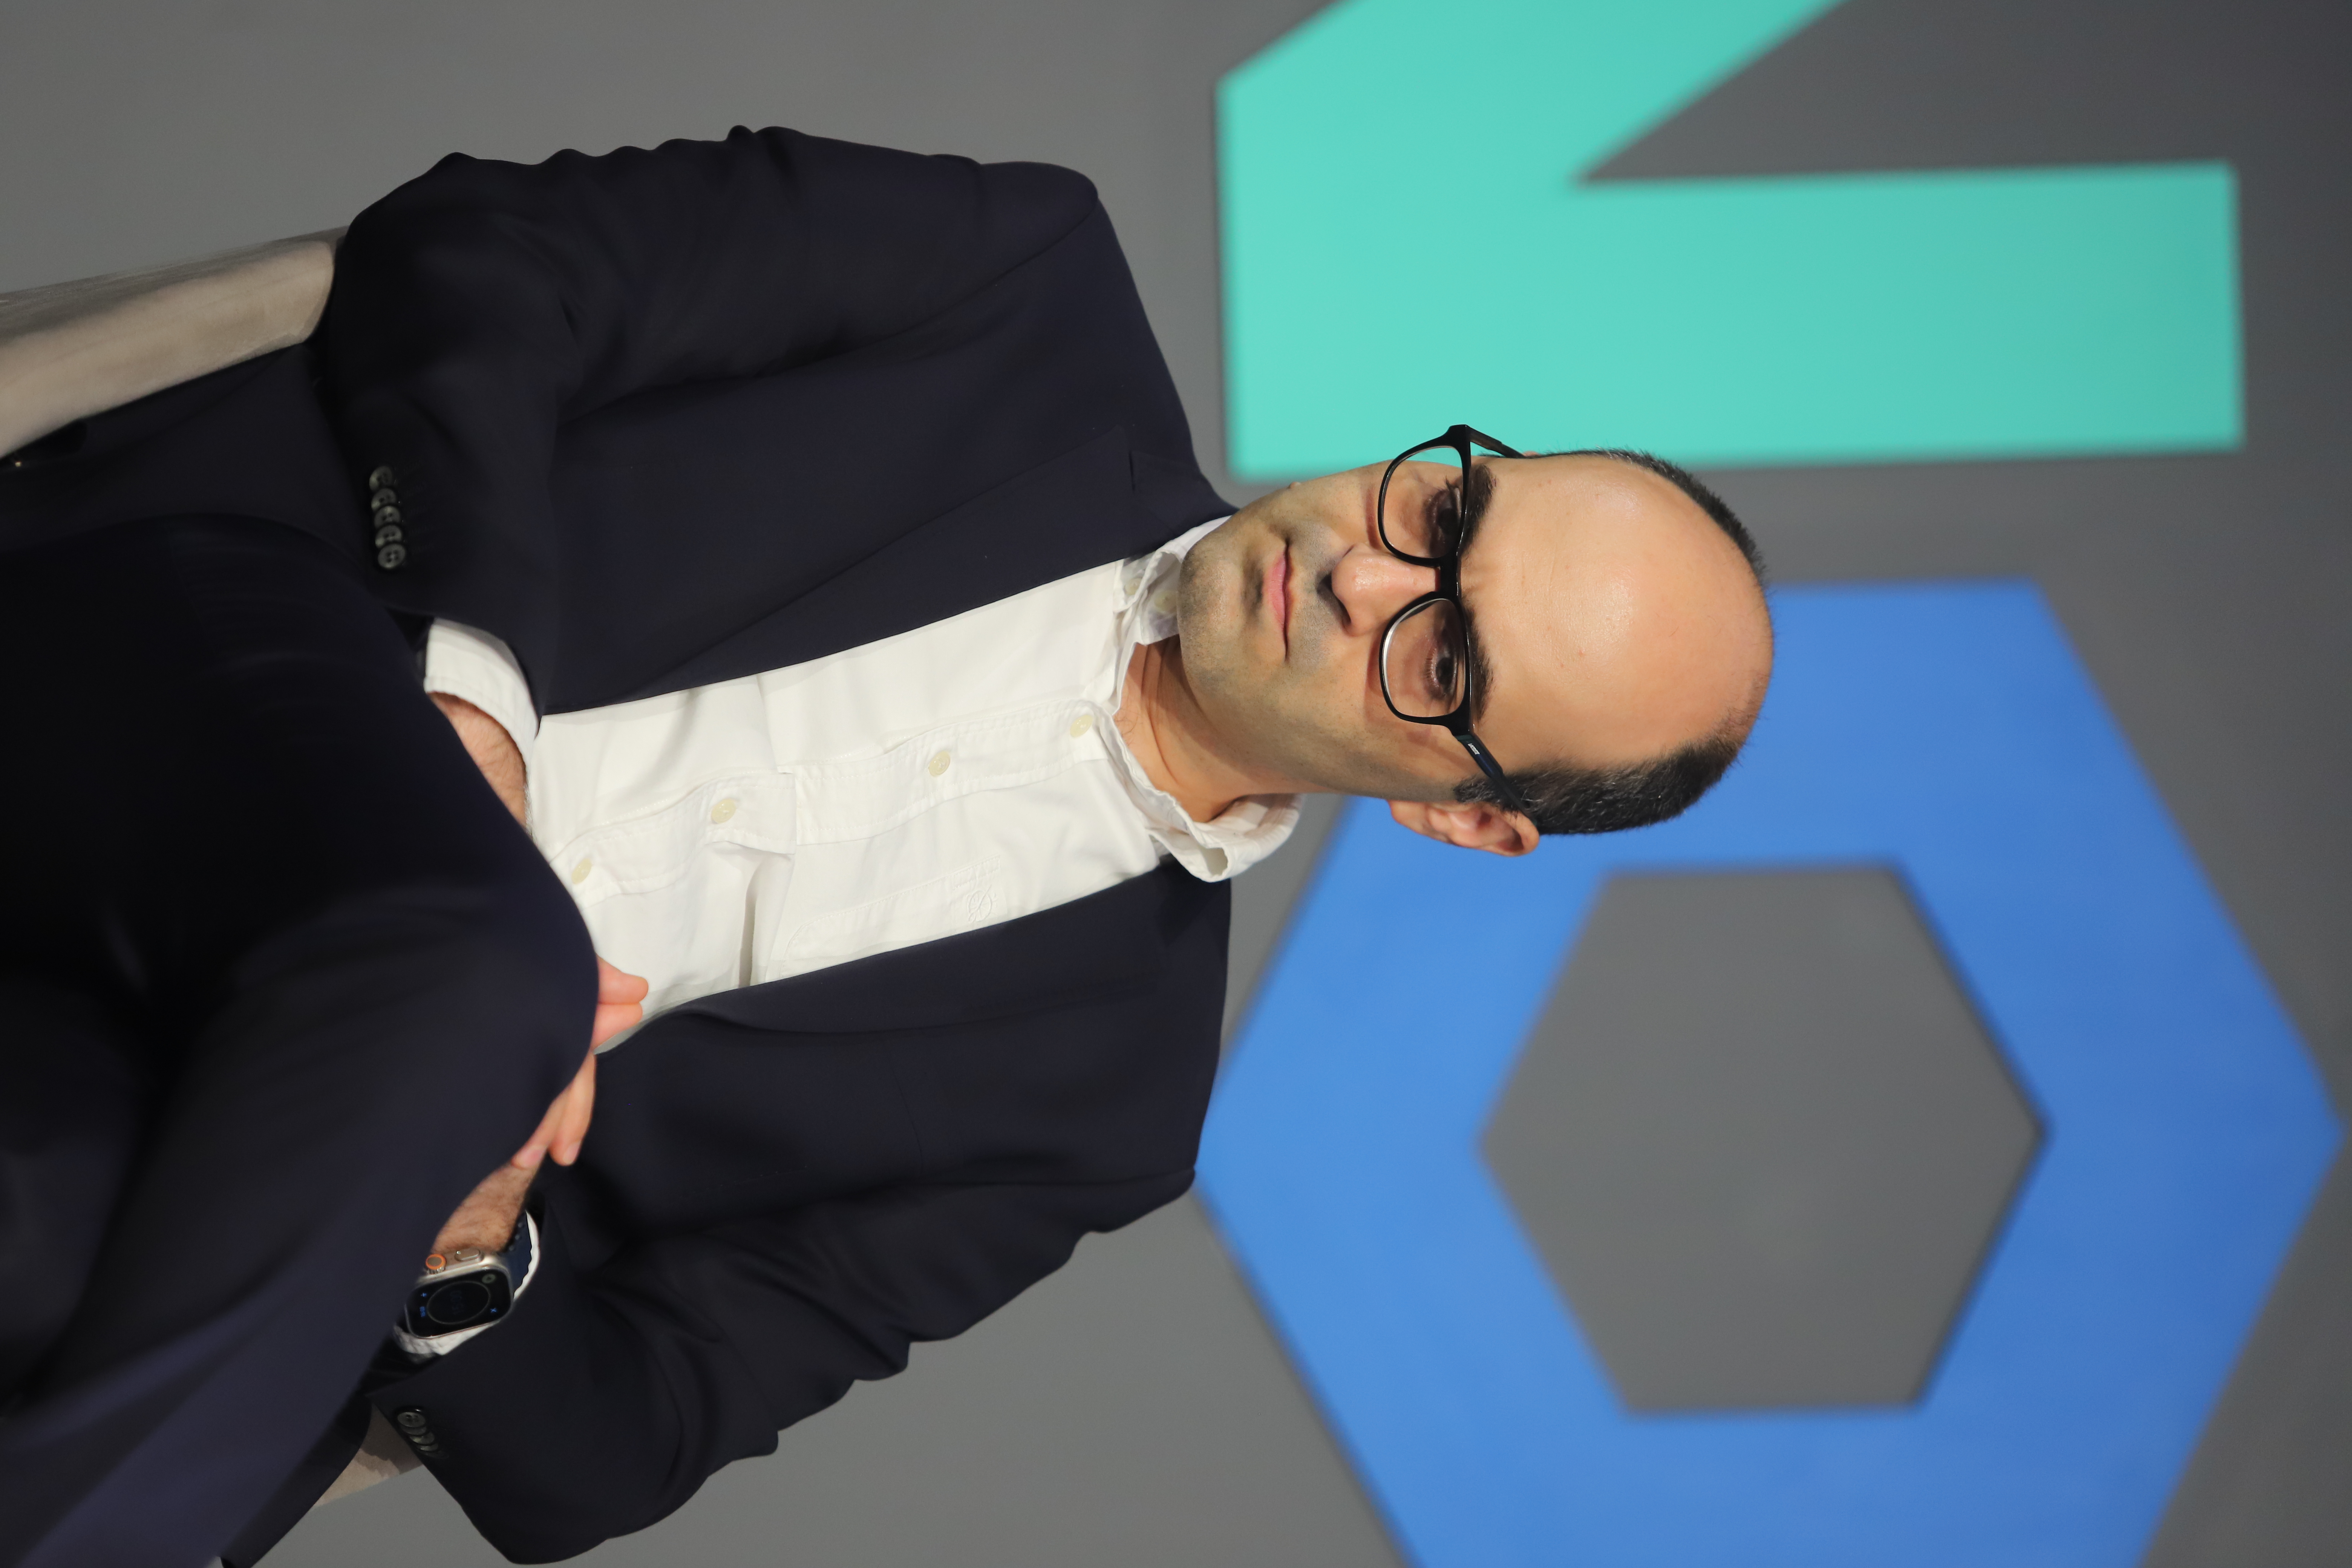
رئیس هیئتمدیره گروه مالی فیروزه با تشریح تجربه این مجموعه در سرمایهگذاری در استارتآپها و شرکتهای نوآور گفت: دسترسی به بیش از یک میلیون سهامدار، امکان تأمین مالی از مسیر افزایش سرمایه و انتشار اوراق و همچنین ایجاد مسیرهای متنوع برای خروج سرمایهگذاران، از مهمترین مزایای ورود شرکتها به بازار سرمایه است.
به گزارش ستاد خبری اینوتکس ۲۰۲۶؛ امیر تقیخان تجریشی، رئیس هیئتمدیره گروه مالی فیروزه، در پنل «پذیرش بورس و سرمایهگذاری نوآوری ایران» با اشاره به تجربه این مجموعه در سرمایهگذاری جسورانه، بر ضرورت تسهیل مقررات سرمایهگذاری ونچر و فراهمکردن مسیرهای مؤثرتر برای پذیرش و عرضه شرکتهای نوآور در بازار سرمایه تأکید کرد.
محدودیت بیشتر برای سرمایهگذاری از مسیر VC
تجریشی با اشاره به تجربه گروه مالی فیروزه در سرمایهگذاری در استارتآپها و شرکتهای فناوری اظهار کرد: یکی از نخستین تجربههای ما در گروه مالی فیروزه در حوزه سرمایهگذاری در استارتآپها و شرکتها، به سرمایهگذاری در سرآوا بازمیگردد.
وی افزود: این سرمایهگذاری از طریق بازوی سرمایهگذاری گروه، یعنی شرکت سرمایهگذاری توسعه صنعتی ایران، انجام شد. بخشی مهم از منابعی که فیروزه در سرآوا بهعنوان بنیانگذار و سرمایهگذار قرار داد، از طریق توسعه صنعتی ایران تأمین شد؛ شرکتی که بهعنوان یک شرکت سرمایهگذاری در بورس تهران پذیرش شده بود.
رئیس هیئتمدیره گروه مالی فیروزه ادامه داد: تجربه جالب این بود که تا زمانی که سرمایهگذاری ما از طریق یک شرکت سرمایهگذاری انجام میشد، محدودیت خاصی در این زمینه نداشتیم؛ اما من تجربه فعالیت در دو مجموعه سرمایهگذاری جسورانه را نیز داشتم که دومین تجربه، مربوط به فعالیت ونچر در خود گروه مالی فیروزه بود.
وی تصریح کرد: زمانی که یک نهاد تخصصی برای سرمایهگذاری جسورانه ایجاد کردیم، محدودیتهای بیشتری اعمال شد و دیگر نمیتوانستیم مانند گذشته با سهولت سرمایهگذاری کنیم. این موضوع یک تناقض جدی ایجاد میکند؛ به این معنا که در یک شرکت سرمایهگذاری، انجام سرمایهگذاری جسورانه با سهولت بیشتری نسبت به یک نهاد تخصصی VC امکانپذیر است؛ زیرا نهاد تخصصی VC تحت نظارت مشخصتر رگولاتور قرار دارد.
خروج سرمایهگذاری؛ موتور محرک ورود شرکتهای نوآور به بورس
تجریشی با تأکید بر اهمیت مسیر خروج سرمایهگذاری گفت: اهمیت این موضوع در آن است که خروج سرمایهگذاری، چه از طریق عرضه اولیه سهام (IPO)، چه از طریق عرضه خصوصی (Private Placement) و چه از طریق فروش به یک شرکت دیگر، نقش موتور محرک را در این فرآیند ایفا میکند.
وی افزود: اگر افق عرضه اولیه برای یک سرمایهگذاری وجود نداشته باشد، فرآیند سرمایهگذاری از همان ابتدا با دشواری بیشتری مواجه میشود. حتی زمانی که گزینه IPO وجود نداشته باشد، گزینههایی مانند عرضه خصوصی یا فروش به شرکت دیگر نیز با دشواری بیشتری همراه خواهند شد.
رئیس هیئتمدیره گروه مالی فیروزه با اشاره به نقش رگولاتور در توسعه بازار سرمایه نوآوری اظهار کرد: در این زمینه، اقدامات مثبتی نیز انجام شده است؛ از جمله راهاندازی بازار نوآفرین که امکان پذیرش شرکتهای نوآور را در بازار سرمایه فراهم کرده است.
وی ادامه داد: ما نیز برخی تجربههای مثبت در زمینه پذیرش شرکتها داشتهایم. برای نمونه، پذیرش تپسی فرآیندی بسیار پیچیده بود و پس از حدود یک سال بررسی و رفتوبرگشت در هیئت پذیرش، در نهایت پذیرش آن در فرابورس انجام شد.
تجریشی خاطرنشان کرد: حتی بخشی از حواشی این پذیرش تا زمانی که گلرنگ هنوز خرید تپسی را انجام نداده بود ادامه داشت، اما با انجام این معامله، وضعیت مالکیت مشخص شد.
وی افزود: شرکت دیگری نیز پذیرش شد، اما پذیرش آن به عرضه سهام منجر نشد و این موضوع همچنان ادامه دارد. این تجربهها نشان میدهد که فرآیند پذیرش شرکتهای نوآور و فناوریمحور همچنان با پیچیدگیهایی همراه است.
ضرورت مقرراتزدایی در سرمایهگذاری جسورانه
رئیس هیئتمدیره گروه مالی فیروزه تصریح کرد: به نظر میرسد یکی از کارهای مهمی که رگولاتور باید انجام دهد، مقرراتزدایی در حوزه سرمایهگذاری جسورانه و ونچر است؛ زیرا بخشی از محدودیتهای موجود در این حوزه نیازمند بازنگری است.
وی افزود: در حوزه IPO نیز میتوان شرکتهای بزرگی مانند دیوار و دیجیکالا را پذیرش کرد؛ همانطور که تجربه تپسی نشان داد این مسیر، در صورت فراهمشدن شرایط، امکانپذیر است و میتواند به یک تجربه موفق تبدیل شود.
تجریشی با اشاره به سرمایهگذاری گروه مالی فیروزه در تپسی گفت: ما سهامدار درصدی تپسی نیز شدیم و منابع از سوی گروه مالی فیروزه در اختیار این شرکت قرار گرفت.
وی ادامه داد: در صورتی که صورتهای مالی شرکت مناسب باشد، بازار سرمایه میتواند فرآیند تأمین مالی را تسهیل کند. افزایش سرمایه نیز یکی از ابزارهایی است که شرکت و تیم مدیریتی آن میتوانند از طریق آن منابع مورد نیاز خود را تأمین کنند.
بیش از یک میلیون سهامدار؛ یک پشتوانه مهم برای شرکتها
تجریشی با اشاره به گستردگی جامعه سهامداری شرکتهای بورسی اظهار کرد: دسترسی و وجود بیش از یک میلیون سهامدار، خود یک مزیت و عامل اطمینانبخش است. زمانی که یک شرکت بیش از یک میلیون ذینفع و سهامدار دارد، تصمیمگیری درباره آن با ملاحظات گستردهتری همراه خواهد بود.
وی افزود: یک میلیون نفر، حتی در مقیاس کشورهای پرجمعیتی مانند چین نیز عدد قابل توجهی است؛ چه رسد به ایران. در حال حاضر، شرکتهای پذیرفتهشده در بورس میتوانند با جامعهای بیش از یک میلیون سهامدار تعامل داشته باشند.
رئیس هیئتمدیره گروه مالی فیروزه ادامه داد: علاوه بر این، انتشار اوراق و دریافت تسهیلات نیز از دیگر مزایایی است که بورسیشدن میتواند برای شرکتها به همراه داشته باشد.
وی تصریح کرد: ورود شرکتها به بورس و طیکردن مسیر IPO، این امکان را برای آنها فراهم میکند که پس از طی یکبار این مسیر و ایجاد ارتباط با سرمایهگذاران، برای راهاندازی ونچر یا شرکت بعدی نیز با سهولت بیشتری اقدام کنند. تجربه طیکردن این فرآیند تا انتها و شکلگیری ارتباط با سرمایهگذاران، میتواند مسیر تأمین مالی و راهاندازی کسبوکارهای بعدی را برای آنها تسهیل کند.
خبر های مهم:
-
برگزاری نخستین دوره بینالمللی INOTEX Pitch؛ گنجانو بر سکوی نخست ایستاد
-
ثبت ۵۶ تفاهمنامه و ۳ قرارداد همرسانی فناورانه در رویدادهای ریورس پیچ اینوتکس ۲۰۲۶
-
حضور رسانههای خارجی در پوشش رویداد فناوری ایران؛ بازتاب برگزاری اینوتکس ۲۰۲۶ در سه رسانه مطرح ترکیه
-
سفیر تایلند در بازدید از اینوتکس ۲۰۲۶: علم و فناوری میتواند زمینه توسعه همکاریهای ایران و تایلند را فراهم کند
-
سنجش آثار قوانین در آزمایشگاههای سیاستی مرکز نوآوری با هدف تقویت اجراییسازی

برگزار کننده


نماد اعتماد
طراحی و توسعه توسط گروه نرم افزاری زرین پرتال